Tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khóa XVI, sáng 3-11, Quốc hội thảo luận ở hội trường. Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về dự án Luật Trưng mua, trưng dụng tài sản (sửa đổi).
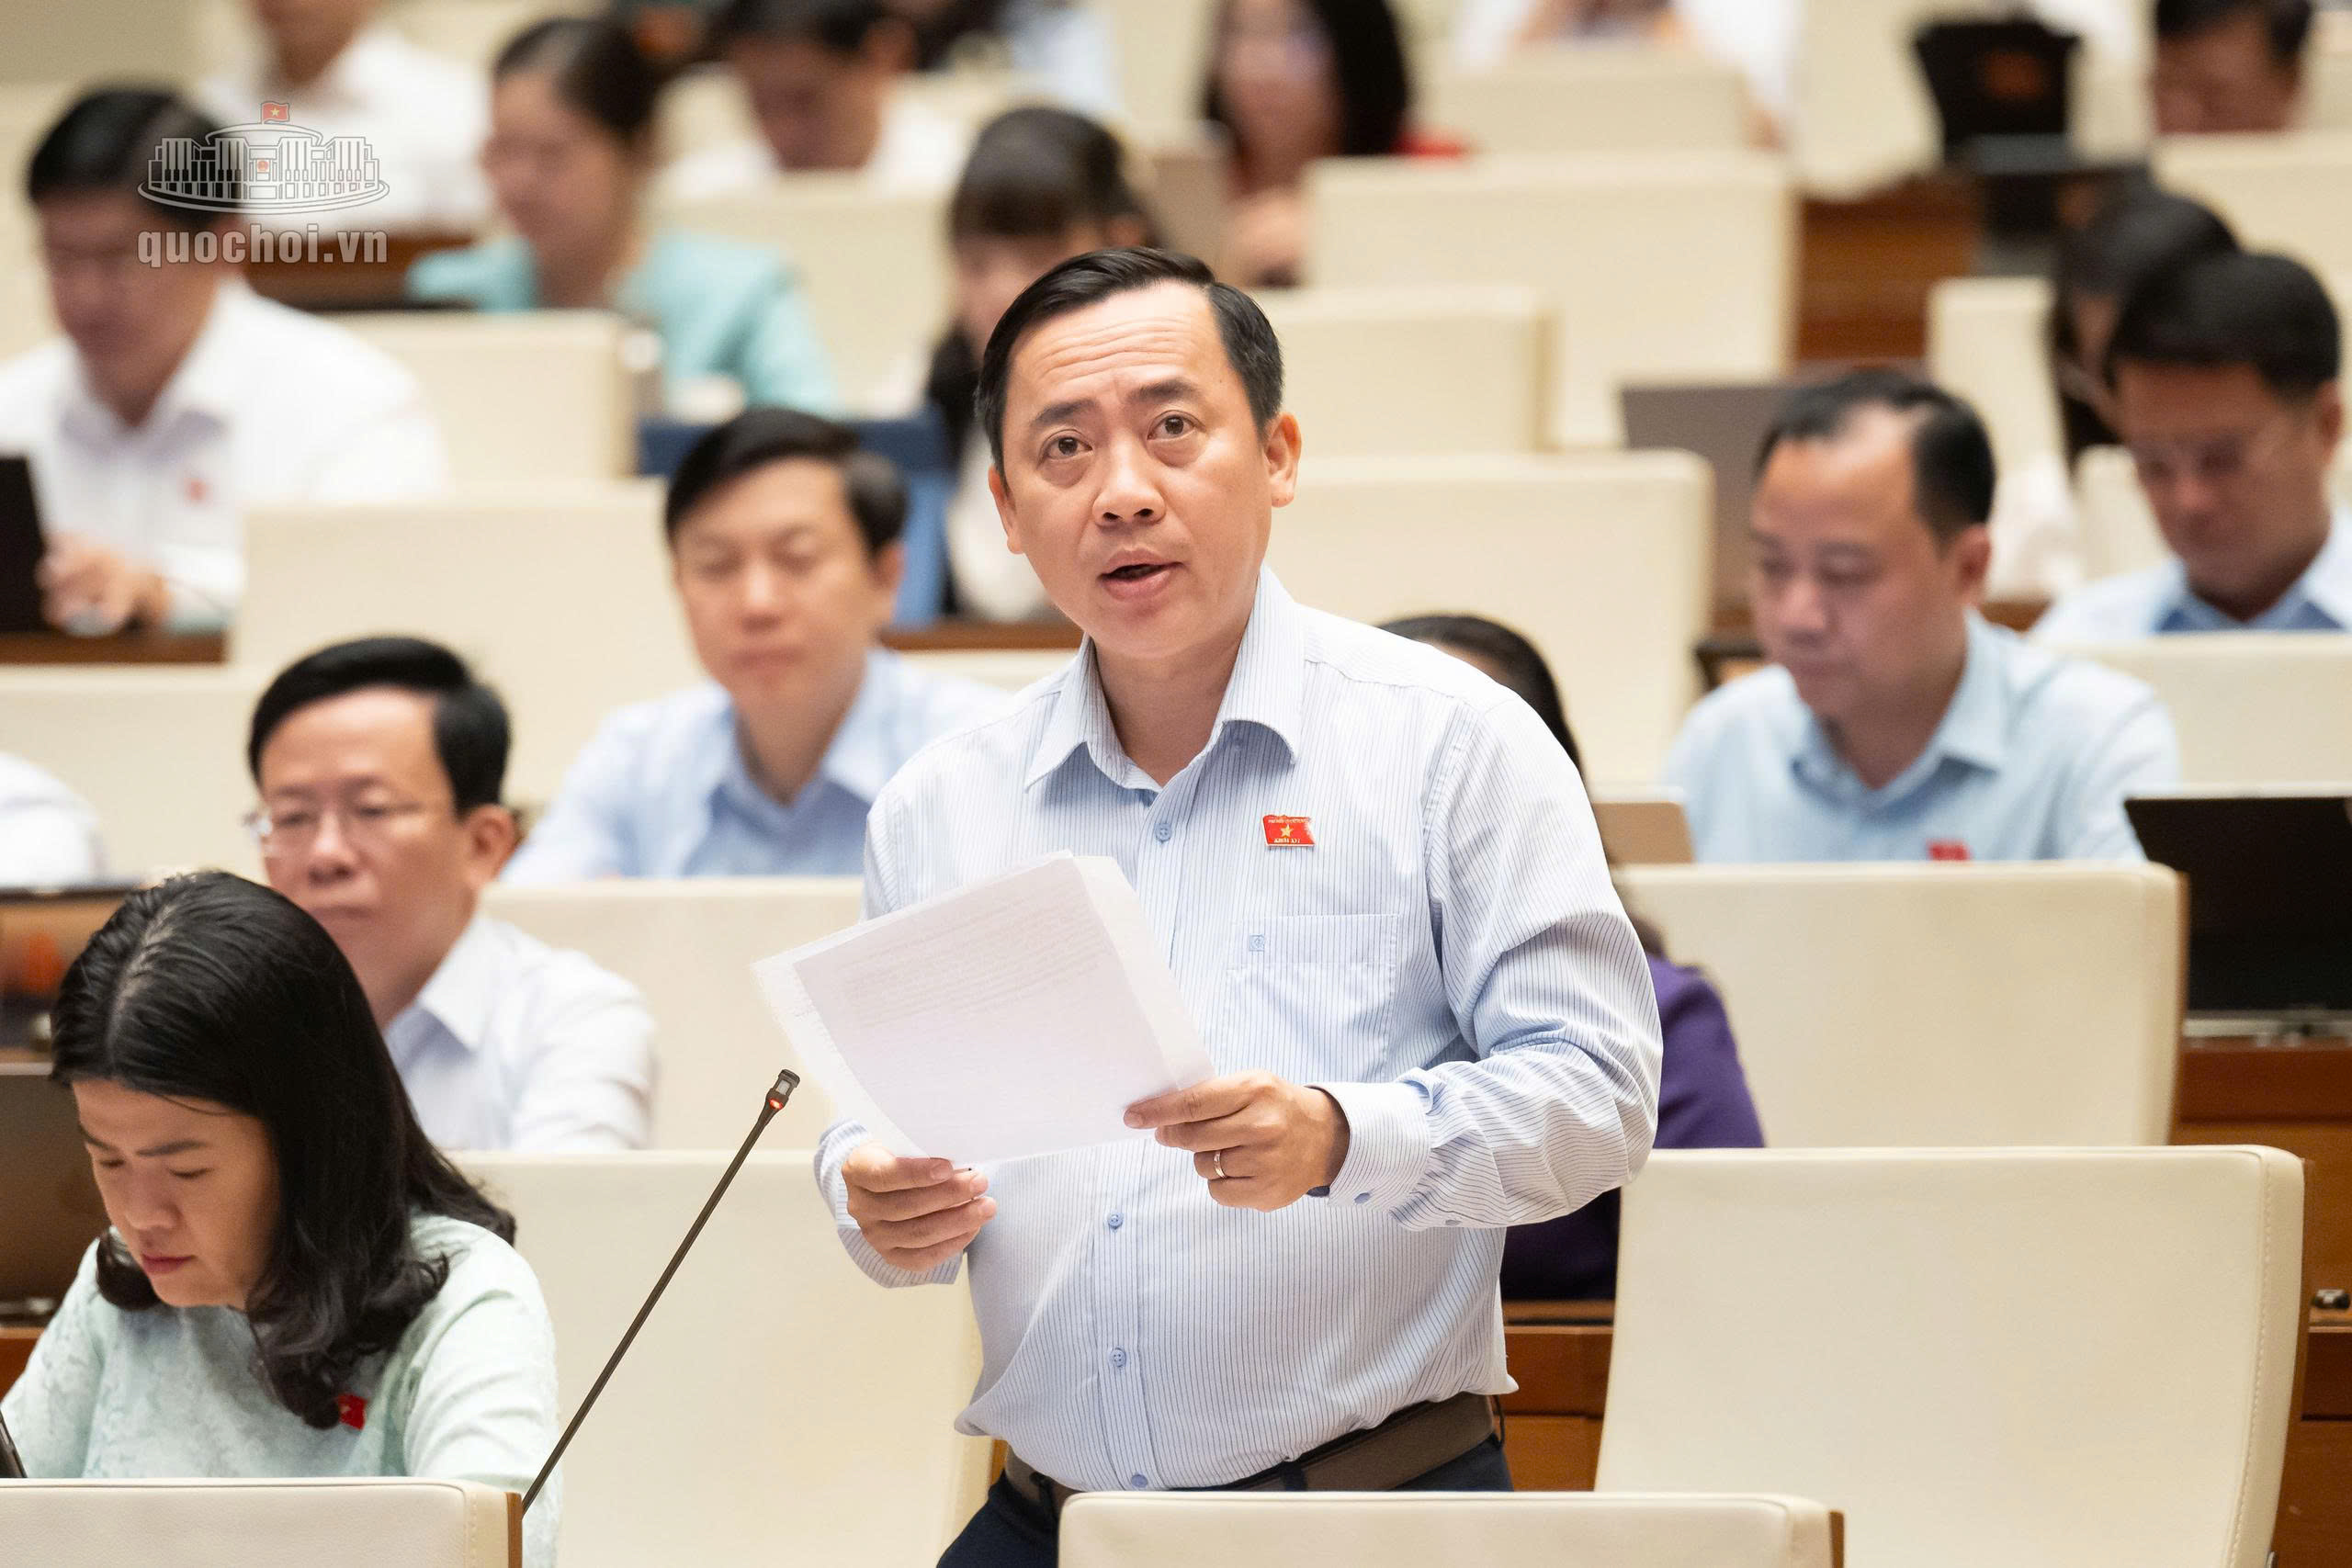
Ông Đào Chí Nghĩa phát biểu trong phiên thảo luận ở hội trường sáng 3-11.
Qua nghiên cứu dự thảo Luật Trưng mua, trưng dụng tài sản và Báo cáo số 903/BC-BTC ngày 1-11-2026 của Bộ Tài chính, đại biểu Đào Chí Nghĩa thống nhất với sự cần thiết ban hành Luật. Theo đại biểu, cơ quan chủ trì soạn thảo đã tiếp thu nhiều ý kiến, tập trung vào điều kiện trưng mua, trưng dụng; thẩm quyền của chính quyền địa phương; xác định giá, thanh toán và hoàn trả tài sản. Tuy nhiên, qua nghiên cứu báo cáo tiếp thu giải trình, đại biểu nhận thấy để dự thảo được hoàn chỉnh cần quy định cụ thể một số điều khoản sau:
Thứ nhất, về thẩm quyền quyết định trưng mua tại Điều 17 và xử lý tài sản sau trưng mua tại Điều 21.
Báo cáo đã tiếp thu ý kiến về thẩm quyền của Chủ tịch UBND cấp xã và định hướng chỉnh lý Điều 17, Điều 24 cho phù hợp mô hình chính quyền địa phương 2 cấp. Tuy nhiên, cần xác định rõ ranh giới thẩm quyền và trách nhiệm phối hợp, nhất là khi tài sản có giá trị lớn, liên quan nhiều địa bàn hoặc tình huống cấp bách đòi hỏi quyết định ngay.
Đối với cấp xã, đề nghị làm rõ cơ chế xử lý khi cấp tỉnh hoặc cơ quan trung ương đã tiếp cận địa bàn nhưng chưa thể quyết định kịp thời, trong khi yêu cầu cứu hộ, cứu nạn, phòng, chống thiên tai, dịch bệnh không thể trì hoãn. Thẩm quyền cấp xã cần gắn với tính cấp bách, phạm vi tài sản và địa bàn; đồng thời phải có trách nhiệm báo cáo ngay, phối hợp kiểm tra và chịu sự giám sát sau quyết định. Cũng cần quy định rõ trách nhiệm thông báo, lập hồ sơ khi chủ sở hữu vắng mặt, mất tích, đã chết hoặc chưa xác định được người quản lý; bảo đảm quyền nhận tiền trưng mua của chủ sở hữu hoặc người thừa kế hợp pháp. Việc gửi quyết định cho UBND cấp xã không đồng nghĩa đã hoàn thành nghĩa vụ thông báo cho người có tài sản.
Về Điều 21, dự thảo mới giao Chính phủ quy định việc quản lý, xử lý tài sản đã trưng mua nhưng chưa sử dụng hết. Đề nghị bổ sung ngay trong Luật các nguyên tắc: kiểm kê, phân loại và xác định tình trạng tài sản còn lại; ưu tiên điều chuyển, tiếp tục sử dụng cho nhiệm vụ công phù hợp; nếu không còn nhu cầu thì thanh lý, bán hoặc xử lý theo pháp luật về quản lý, sử dụng tài sản công. Đồng thời, xác định trách nhiệm của cơ quan được giao quản lý trong bảo quản, hạch toán, theo dõi và xử lý tài sản, tránh xuống cấp, hết hạn sử dụng hoặc thất thoát, lãng phí.
Thứ hai, về xác định giá và thanh toán tiền trưng mua tại Điều 19 và Điều 20.
Dự thảo đã quy định nguyên tắc xác định giá theo giá thị trường; cơ chế thuê doanh nghiệp thẩm định giá hoặc thành lập hội đồng thẩm định khi có bất đồng; thời hạn xác định lại giá 60 ngày; thời hạn thanh toán và trách nhiệm khi chậm thanh toán. Báo cáo số 903 đã rà soát, giải trình các nội dung này. Tuy nhiên, đại biểu cho rằng cần tiếp tục hoàn thiện để bảo đảm người có tài sản không phải gánh chịu rủi ro tài chính do việc trưng mua.
Một là, tại Điều 19, với tài sản chuyên dùng, dây chuyền sản xuất, thiết bị công nghệ hoặc tài sản không có giao dịch phổ biến, cần quy định tiêu chí lựa chọn phương pháp định giá và trách nhiệm giải trình về dữ liệu, căn cứ định giá. Việc định giá phải xem xét tình trạng pháp lý, chất lượng, hiện trạng, đặc điểm kỹ thuật và khả năng khai thác. Với tài sản giá trị lớn hoặc phức tạp, nên xem xét thuê tổ chức thẩm định giá độc lập ngay từ đầu, không chỉ khi phát sinh bất đồng.
Hai là, khi người có tài sản không đồng ý với giá tạm tính, đề nghị nghiên cứu thanh toán trước phần giá trị không có tranh chấp; phần chênh lệch được quyết toán sau khi có kết quả xác định lại. Đồng thời, bảo đảm người có tài sản được cung cấp hồ sơ, chứng cứ, tiếp cận kết quả thẩm định và được giải thích về phương pháp định giá. Cách làm này vừa không cản trở việc bàn giao tài sản, vừa hạn chế việc người dân, doanh nghiệp phải chờ đợi toàn bộ quá trình thẩm định.
Ba là, tại Điều 20, theo đại biểu cần quy dịnh cụ thể về mối liên hệ giữa thời điểm quyết định có hiệu lực, thời điểm bàn giao, tiếp nhận tài sản và thời điểm tính hạn thanh toán. Đối với khoản chênh lệch tăng sau khi xác định lại giá, cần quy định rõ thời hạn thanh toán và trách nhiệm trả tiền chậm thanh toán nếu cơ quan nhà nước không thực hiện đúng hạn. Cần bảo đảm cơ chế trách nhiệm này được áp dụng thống nhất cả đối với khoản chênh lệch còn thiếu.
Ngoài ra, cần rà soát việc chi trả đối với tài sản sở hữu chung, có nhiều người thừa kế hoặc đang được dùng, bảo đảm nghĩa vụ dân sự. Dự thảo đã quy định tiền trưng mua của tài sản thế chấp, cầm cố trở thành tài sản bảo đảm và được xử lý theo pháp luật dân sự; song cần hướng dẫn rõ việc xác định người nhận tiền, phối hợp với bên nhận bảo đảm và xử lý trường hợp có tranh chấp, tránh thanh toán sai chủ thể hoặc ảnh hưởng quyền của bên thứ ba. Nguồn kinh phí cũng phải được bố trí kịp thời, không để thủ tục ngân sách kéo dài việc thanh toán.
Thứ ba, về hoàn trả tài sản trưng dụng và bồi thường thiệt hại tại Điều 28, Điều 29.
Dự thảo đã quy định trách nhiệm hoàn trả tài sản với trạng thái, khả năng vận hành an toàn và quyền kiểm soát tương đương trước khi trưng dụng; chi phí kiểm tra, thử nghiệm, nghiệm thu để đưa tài sản trở lại khai thác được bảo đảm từ ngân sách và nguồn hợp pháp khác. Tuy nhiên, cần làm rõ việc xác nhận tài sản đã thực sự đủ điều kiện đưa vào khai thác, sử dụng.
Đề nghị việc hoàn trả phải kèm biên bản kiểm tra hiện trạng, kết quả thử nghiệm hoặc kiểm định khi cần thiết, xác nhận khả năng vận hành và hạng mục phải khắc phục. Nếu các bên không thống nhất về chất lượng hoặc khả năng vận hành, cần có cơ chế kiểm định độc lập. Tại Điều 29, cần làm rõ phạm vi bồi thường đối với chi phí hợp lý để sửa chữa, khôi phục hoạt động, kiểm định, chạy thử và khoản thu nhập trực tiếp bị mất trong thời gian tài sản chưa thể khai thác sau khi hoàn trả, với điều kiện có chứng cứ và quan hệ nhân quả trực tiếp với việc trưng dụng.
PV (lược ghi)
Ý kiến bạn đọc