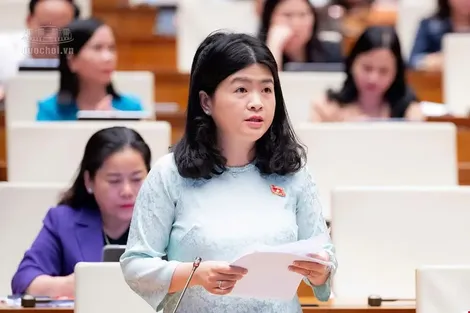
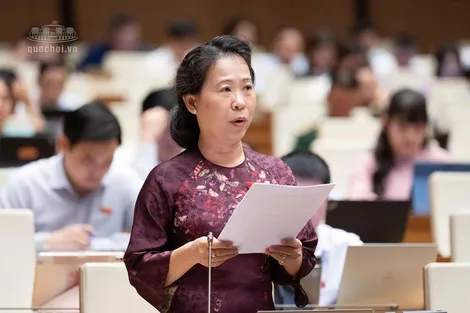
Tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khóa XVI, sáng 6-11, Quốc hội thảo luận ở hội trường. Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
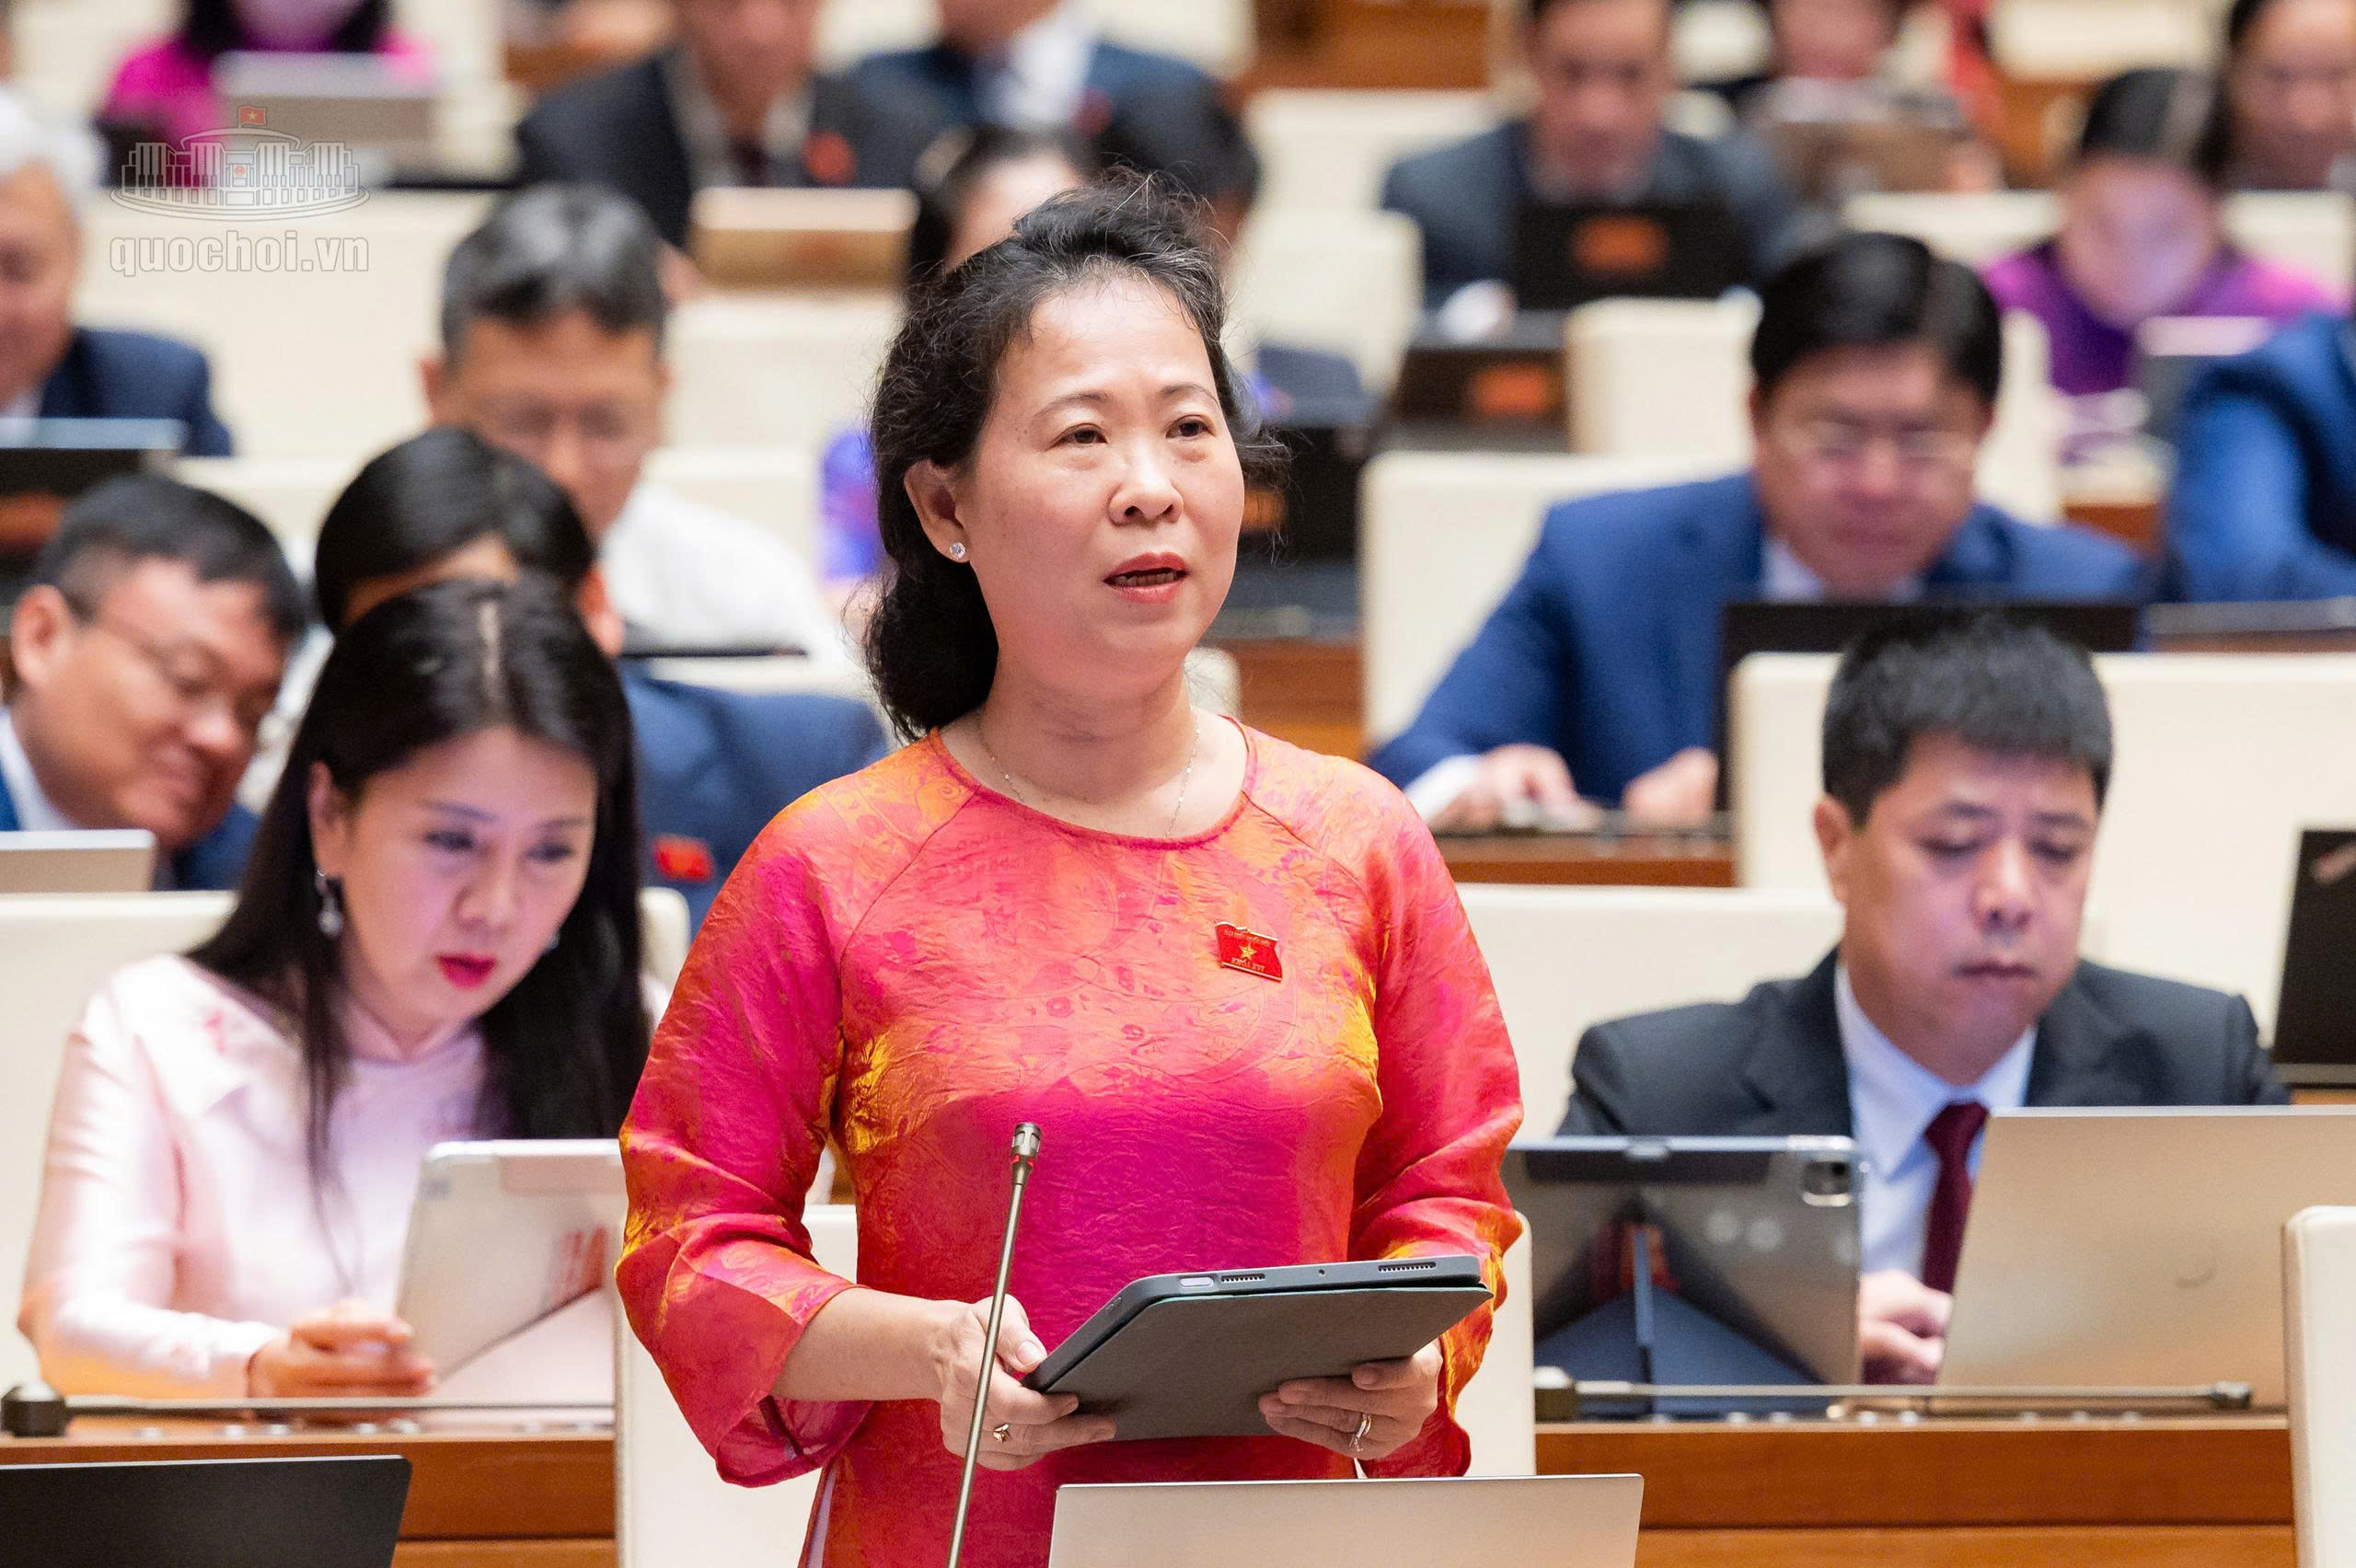
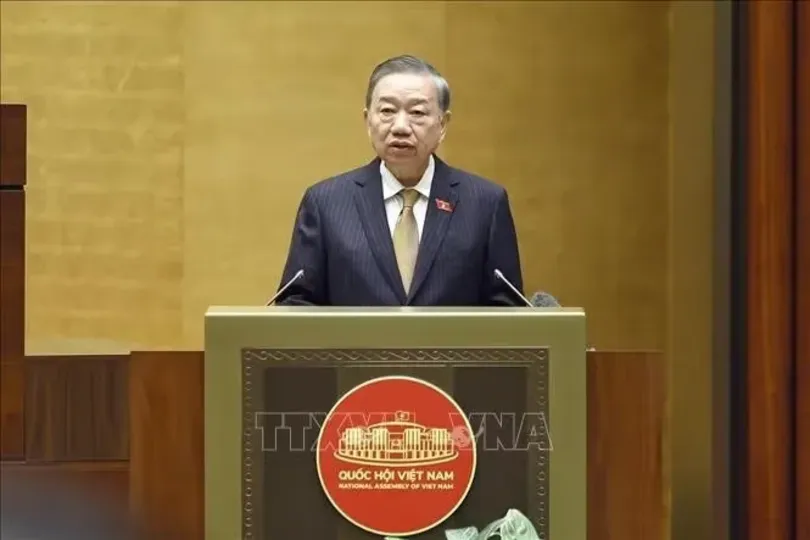
Bà Tô Ái Vang phát biểu trong phiên thảo luận ở hội trường sáng 6-11.
Thứ nhất, tại khoản 1, Điều 2, bổ sung khoản 8, Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định: "Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.".
Quy định này đang đánh đồng tất cả các hành vi bỏ hoang đất theo một mức thuế suất cào bằng 0,2% mà không phân định rõ nguyên nhân. Việc không tách biệt giữa lỗi chủ quan (do đầu cơ, tích trữ) và nguyên nhân khách quan (do thiên tai, bất khả kháng) là thiếu sót pháp lý lớn, thiếu đi sự công bằng và nhân văn của pháp luật.
Vì vậy, đại biểu kiến nghị: Bổ sung cụm từ vào cuối khoản 1, Điều 2 như sau: “..., ngoại trừ trường hợp đất không thể đưa vào sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc các nguyên nhân bất khả kháng khác có xác nhận của UBND cấp xã”.
Thứ hai, tiếp nối điều khoản đánh thuế đất bỏ hoang nêu trên, nếu áp dụng nguyên khuôn vào thực tế khu vực ĐBSCL hiện nay sẽ tạo ra một nghịch lý.
Nếu cứ áp thuế 0,2% lên những mảnh đất cằn cỗi vì thiên tai này, chính sách thuế vô hình trung làm cho nông dân không có khả năng tích lũy để tái sản xuất.
Vì vậy, đại biểu kiến nghị: Chính phủ xây dựng riêng cơ chế miễn thuế, giãn thuế sử dụng đất phi nông nghiệp và đất nông nghiệp hoang hóa đối với các địa bàn chịu ảnh hưởng trực tiếp của biến đổi khí hậu tại ĐBSCL. Thuế phải là công cụ điều tiết và nuôi dưỡng nguồn thu, chứ không thể là gánh nặng ảnh hưởng đến sinh kế của người dân trong lúc khó khăn.
Thứ ba, tại khoản 2, Điều 1 dự thảo bổ sung khoản 5a và 5b vào Điều 15 - Luật Thuế thu nhập doanh nghiệp, quy định miễn thuế cho doanh nghiệp cung cấp suất ăn trường học, bệnh viện, áp dụng cho cả đơn vị nộp thuế theo tỷ lệ % trên doanh thu.
Quy định ghi rõ là “miễn thuế... tính trên phần thu nhập từ cung cấp suất ăn”.
Đối với các doanh nghiệp nộp thuế theo tỷ lệ % trên doanh thu (tại khoản 2, Điều 11), bản chất là họ không bóc tách được chi phí hợp lý để tính ra lợi nhuận. Vậy cơ quan thuế sẽ căn cứ vào đâu để xác định phần thu nhập được miễn? Sự bất khả thi trong khâu tính toán này sẽ dẫn đến xung đột, tùy nghi áp dụng giữa người nộp thuế và cán bộ thuế.
Vì vậy, đại biểu kiến nghị: Sửa đổi cụm từ tại khoản 5a, Điều 15 thành: “...được miễn thuế tính trên phần doanh thu hoặc doanh thu quy đổi từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh”.
Thứ tư, tại Điều 3 dự thảo bổ sung khoản 5a vào Điều 5, Luật Thuế thu nhập cá nhân, quy định miễn thuế cho cá nhân cư trú có thu nhập từ kinh doanh cung cấp suất ăn cho trường học, bệnh viện.
Thực tế cho thấy, chi phí thời gian và chi phí tuân thủ thủ tục hành chính để được miễn thuế còn cao hơn số tiền thuế được miễn. Kết quả là hộ kinh doanh bỏ cuộc, không còn xin miễn và giá suất ăn của học sinh, bệnh nhân vẫn không thể giảm xuống.
Vì vậy, đại biểu kiến nghị: Bổ sung vào Điều 3 quy định: “Đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán, việc miễn thuế được thực hiện bằng hình thức giảm trừ trực tiếp vào mức khoán doanh thu định kỳ dựa trên hợp đồng cung cấp suất ăn hợp pháp”.
PV (lược ghi)
Ý kiến bạn đọc